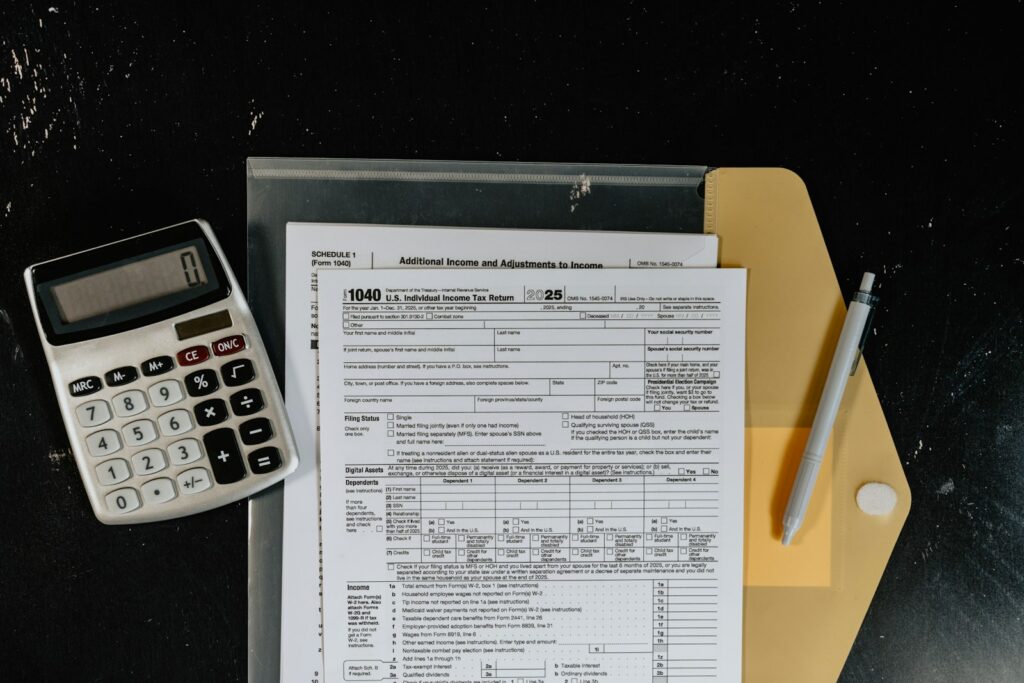
Kryptowährungen gelten im deutschen Steuerrecht als „andere Wirtschaftsgüter“. Gewinne aus dem Verkauf im Privatvermögen sind private Veräußerungsgeschäfte nach § 23 Einkommensteuergesetz – mit einigen wichtigen Besonderheiten.
Die Ein-Jahres-Regel
Liegen zwischen Kauf und Verkauf mehr als zwölf Monate, ist der Gewinn steuerfrei. Wird innerhalb eines Jahres verkauft oder getauscht, ist der Gewinn mit dem persönlichen Einkommensteuersatz zu versteuern. Auch der Tausch einer Kryptowährung in eine andere gilt als Veräußerung.
Freigrenze von 1.000 Euro
Für private Veräußerungsgeschäfte gilt seit 2024 eine Freigrenze von 1.000 Euro pro Jahr. Bleibt der Gesamtgewinn darunter, fällt keine Steuer an. Wird sie überschritten, ist der gesamte Gewinn steuerpflichtig – nicht nur der übersteigende Teil.
Dokumentation ist Pflicht
- Kaufdatum, Menge und Preis jeder Transaktion festhalten
- Transaktionsberichte der Börsen regelmäßig exportieren
- Für die Reihenfolge der Verkäufe in der Regel die FIFO-Methode verwenden
Wer viele Transaktionen hat, kann spezialisierte Steuer-Software nutzen oder eine Steuerberatung hinzuziehen.
Hinweis: Dieser Artikel dient ausschließlich der Information und ist keine Anlage-, Rechts- oder Steuerberatung. Kryptowerte sind stark schwankende Anlagen, ein Totalverlust ist möglich.